Banka vam lahko ponudi kredit, vi pa se ob koncu meseca še vedno sprašujete, kam je šel denar. Odobren znesek zato ni avtomatsko pravi znesek za vaš dom. Sam bi pred izbiro kredita pregledal zadnje mesece porabe in posebej označil stroške, ki se pojavijo samo enkrat na leto.
Mesečni izpis ni celoten proračun
Najemnino, hrano in položnice hitro naštejemo. Registracija avtomobila, zavarovanje, servis, šolske potrebščine in popravila pa radi ostanejo zunaj računa. Ker ne pridejo vsak mesec, jih je najlažje pozabiti ravno pri računanju mesečnega obroka.
Letne izdatke razdelite na dvanajst delov. S tem jih ne zmanjšate, ampak jih naredite vidne. Pri prihodkih ločite redni del od nagrad, občasnih honorarjev in drugih prejemkov, na katere se ne morete enako zanesti.
| Postavka | Znesek |
|---|---|
| Redni mesečni prihodki | 1.800 € |
| Običajni nujni stroški | 1.100 € |
| Mesečni delež letnih izdatkov | 200 € |
| Obstoječe obveznosti | 150 € |
| Ostanek pred novim kreditom in rezervo | 350 € |
Teh 350 evrov ni priporočilo za nov obrok. Iz tega zneska je treba pokriti še rezervo in druge potrebe. Primer samo pokaže, zakaj račun »plača minus položnice« ni dovolj. Zneski so ilustrativni in niso merilo kreditne sposobnosti.
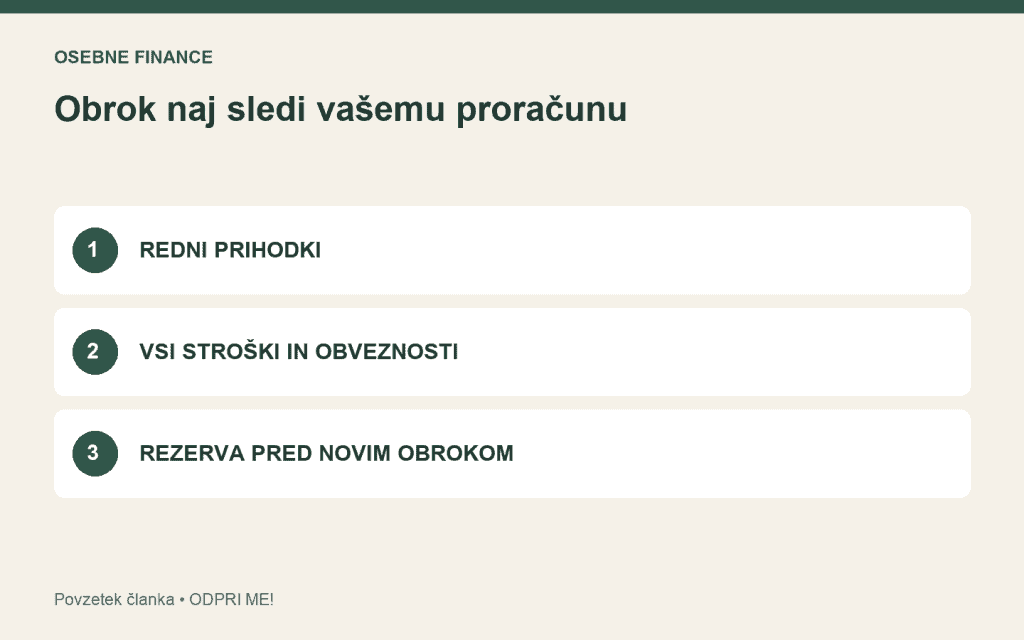
Preverite slabši mesec
V isti izračun vnesite mesec z nižjim prihodkom ali nepričakovanim stroškom. Pri spremenljivi obrestni meri od ponudnika zahtevajte tudi pojasnilo možne spremembe obroka. Ne računajte, da bodo vsi prihodnji meseci podobni najboljšemu letošnjemu mesecu.
Če kredit najemate zato, da pokrijete ponavljajoč mesečni primanjkljaj, sam kredit vzroka ne odpravi. Po izplačilu dobite denar, po prvi zapadlosti pa še novo obveznost. Smiselno je najprej preveriti odhodke in možnosti dogovora z obstoječimi upniki.
Pred odločitvijo si odgovorite na pet vprašanj
- Ali obrok pokrijem tudi brez občasnih dodatnih prihodkov?
- Kateri letni stroški še niso vključeni?
- Koliko rezerve ostane za nepredvidene izdatke?
- Ali imam že limite, obroke ali druge dolgove?
- Kaj naredim, če se prihodki začasno zmanjšajo?
Za primerjavo ponudb uporabite še pregled EOM in skupnega vračila. Z daljšo ročnostjo lahko dobite manjši obrok, vendar morate znova preveriti skupni strošek. Ni dovolj, da se številka prilega temu mesecu.
Odločitev naj temelji na vaših številkah
Uradne informacije o potrošniškem kreditiranju so izhodišče za pravice in postopek. Končna presoja ponudnika ter vaša presoja udobnega proračuna pa nista isto. Za osebno finančno odločitev z večjimi posledicami poiščite neodvisen strokovni nasvet.
Starejši članek o hitrih posojilih naj vas ne zavede v sklep, da hitrost izplačila reši vprašanje odplačevanja. Najprej izpolnite svoj proračun. Šele nato določite znesek, za katerega boste sploh prosili ponudbo.


